1. September 2026
EU treibt grenzüberschreitenden Transport voran: Eine neue Ära für die europäische Logistik
Die EU plant, die Investitionen in die grenzüberschreitende Transportinfrastruktur zu verdoppeln und...


 Autor: Pickup2 Team
Der europäische Logistikimmobilienmarkt durchläuft einen strukturellen Wandel. Hersteller, Einzelhändler und Industrieunternehmen jagen nicht mehr den günstigsten Lagerflächen-Footprint – sie priorisieren Nähe, Redundanz und operative Flexibilität. Das Ergebnis ist eine anhaltende Nachfrage nach neuen und modernen Logistikflächen, selbst wenn die allgemeine Wirtschaftslage auf dem Kontinent gemischt bleibt und die Konsumnachfrage schwankt.
Die Produktion verlagert sich in großem Maßstab näher an die europäischen Endmärkte. Laut Savills' European Logistics Spotlight für Q2 2026 ist Nearshoring zu einer bestimmenden Kraft hinter der Nachfrageseite geworden. Unternehmen verlagern oder duplizieren Kapazitäten in Regionen, die näher an den Verbrauchern liegen, um die Anfälligkeit für Störungen auf langen Transportwegen zu reduzieren. Die Türkei, Nordafrika und Teile Osteuropas entwickeln sich zu bevorzugten Produktionsstandorten, während die Iberische und Italienische Korridore aufgrund der beschleunigten Rückverlagerung von Produktionsstätten erneutes Interesse von Mietern verzeichnen.
Die Auswirkungen auf die Nachfrage nach Lagerflächen sind direkt und messbar. Kürzere, besser planbare Lieferketten erfordern weniger, aber besser gelegene Einrichtungen, und Mieter sind zunehmend bereit, lange Mietverträge in bewährten Mikromärkten abzuschließen. Die Nachfrage konzentriert sich auf mittelgroße und große Lagerflächen zwischen 10.000 und 50.000 Quadratmetern, insbesondere dort, wo Straßen-, Schienen- und Seeverbindungen zusammentreffen. Die Leerstandsquoten in erstklassigen europäischen Logistikzentren bleiben nahe historischer Tiefststände, auch wenn die spekulative Entwicklung auf dem gesamten Kontinent weiter zügig voranschreitet.
Die Lagerhaltungsstrategie verändert sich grundlegend in den europäischen Lieferketten. Das schlanke Just-in-Time-Modell, das die 2010er Jahre prägte, hat einem Just-in-Case-Ansatz Platz gemacht. Unternehmen nehmen bereitwillig höhere Lagerhaltungskosten in Kauf, um Pufferkapazitäten und Liefersicherheit zu gewährleisten. Dies führt direkt zu mehr Palettenstellplätzen, mehr Kubikmetern und längeren Mietbindungen als vor der Pandemie üblich.
Wichtige Signale vom Markt sind:
Der Ausblick auf den europäischen Logistikmarkt prognostiziert bis 2034 ein anhaltendes Wachstum des Bedarfs an modernen Lagerbeständen im mittleren einstelligen Bereich, allein getrieben durch diese strukturellen Lagerverschiebungen.
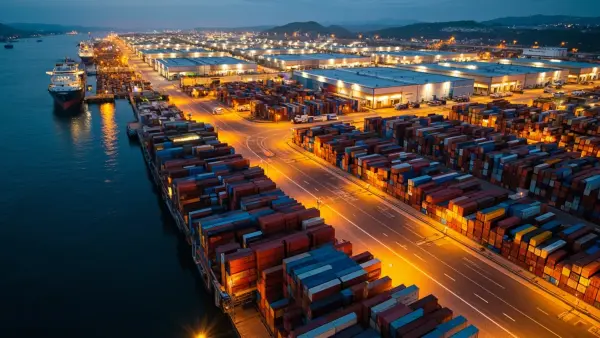
Küstennah gelegene und hafennahe Logistikimmobilien entwickeln sich zum umkämpftesten Segment des europäischen Marktes. Savills berichtet, dass Lagerflächen im Hinterland von Häfen weiterhin besser abschneiden als der breitere Markt, gestützt durch das Wachstum des Containerhandels, die Umleitungseffekte des Roten Meeres und den Bedarf an schnellen grenzüberschreitenden Vertriebswegen. Antwerpen, Rotterdam, Hamburg, Valencia und Piräus verzeichnen alle Rekord- oder annähernde Rekordbelegungsraten, wobei mehrere Märkte inzwischen praktisch ausgebucht sind.
Diese Hubs profitieren von einer starken Kombination aus Tiefwasserzugang, ausgebauten Straßen- und Schienenverbindungen sowie den wachsenden Nearshoring-Strömen aus Nordafrika und der Levante. Für Mieter ist die Rechnung einfach: Die Nähe zum Umschlag und die Wahl der Verkehrsträger überwiegen die marginalen Kosteneinsparungen in nachrangigeren Binnenlagen. Entwickler reagieren, aber neue spekulative Lieferungen werden Zeit benötigen, um realisiert zu werden, was die Mieten bis 2026 und darüber hinaus unter Aufwärtsdruck hält.
Der europäische Lagermarkt wird durch entscheidungsbasierte Resilienz neu gestaltet. Nearshoring und Just-in-Case-Inventur sind keine vorübergehenden Reaktionen auf jüngste Störungen – es sind strukturelle Verschiebungen, die die Nachfrage nach gut gelegenen, hochwertigen Logistikflächen weiter antreiben werden. Plattformen wie Pickup2 helfen Verlader, Spediteure und Frachtführer, diese sich entwickelnde Landschaft zu navigieren, indem sie verfügbare Kapazitäten in Echtzeit mit der sich ändernden Nachfrage abgleichen.
Die EU plant, die Investitionen in die grenzüberschreitende Transportinfrastruktur zu verdoppeln und...
Die vorgeschlagene 30-Tage-Zahlungsregel der EU könnte die Liquidität von Spediteuren und Verladern ...
Erfahren Sie, wie der Beitritt Rumäniens und Bulgariens zum Schengen-Raum im Jahr 2026 den Straßengü...
Die EU-Entwaldungsverordnung (EUDR) tritt 2026 vollständig in Kraft. Erfahren Sie, was Spediteure, V...
Deutsche Seehäfen sehen sich potenziellen unbefristeten Streiks gegenüber, was die Überlastung norde...
Erkunden Sie den europäischen Straßengüterverkehrsmarkt im 3. Quartal 2026. Stabile Nachfrage, steig...